Thẻ tín dụng sẽ là người bạn hỗ trợ đòn bẩy tài chính Không Lãi Suất nếu bạn biết cách tận dụng, hiểu quy định sử dụng thẻ. Rất nhiều người vẫn chưa rõ về lợi ích thẻ tín dụng mang lại và càng thắc mắc hơn về “Sự khác biêt giữa thẻ tín dụng và thẻ ghi nợ” cũng như “Thủ tục mở thẻ tín dụng?”. Doctor Housing sẽ phân tích chi tiết quy trình mở thẻ và so sánh khái quát để bạn hiểu rõ sự khác nhau ở 2 sản phẩm thẻ này nhé.
1. Thẻ Tín Dụng khác Thẻ Ghi Nợ như thế nào?
Doctor Housing sẽ so sánh sự khác biệt với Thẻ Ghi Nợ, Thẻ tín dụng có thể xem là “người bạn đồng hành tài chính” cho phép bạn chi tiêu trước, trả tiền sau trong hạn mức ngân hàng cấp, giao động hạn mức từ vài triệu nhỏ đến cả tỷ đồng, phụ thuộc vào độ uy tín, tài sản, chứng minh thu nhập, nguồn thu của bạn với ngân hàng.
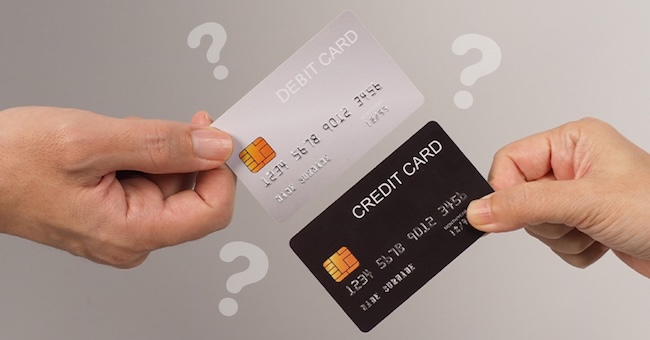
Bạn được miễn lãi 45-55 ngày nếu trả đúng hạn, kèm các ưu đãi như hoàn tiền, tích điểm, giảm giá. Ngược lại, thẻ ghi nợ chỉ dùng tiền sẵn có trong tài khoản, giống như “ví tiền di động” – an toàn nhưng thiếu tính linh hoạt., ít ưu đãi kích thích người dùng.
Để rõ hơn, Doctor so sánh nhanh:
| Loại thẻ | Thẻ Tín Dụng | Thẻ Ghi Nợ |
| Điều kiện mở | Có ràng buộc Thu nhập ổn định, lịch sử tín dụng tốt | Chỉ cần mở tài khoản, độ tuổi ≥18 tuổi |
| Ưu đãi | Hoàn tiền, giảm giá, trả góp 0%… | Ít ưu đãi, chủ yếu miễn phí giao dịch |
| Rủi ro | Lãi cao nếu chậm trả (25-35%/năm) | Không nợ nần, nhưng giới hạn số dư tài khoản |
| Phù hợp | Người chi tiêu nhiều, cần ưu đãi, linh hoạt xoay nguồn tiền | Người kiểm soát chi tiêu chặt chẽ |
Tóm lại, không phải ai cũng mở thẻ tín dụng dễ như thẻ ghi nợ vì yêu cầu chứng minh tài chính nghiêm ngặt hơn.
2. Thủ Tục Mở Thẻ Tín Dụng Có Phức Tạp Không?
Thủ tục mở thẻ tín dụng ngày nay không còn quá phức tạp. Từ khi bạn chuẩn bị đầy đủ checklist hồ sơ, thời giản duyệt từ 1-5 ngày cộng thêm 1-2 ngày chờ nhận thẻ, tóm lại khoảng độ 1 tuần là xong phần đăng ký mở thẻ nhận thẻ. Theo NHNN, quy trình được đơn giản hóa qua app ngân hàng, nhưng ngân hàng vẫn kiểm tra CIC (Trung tâm Thông tin Tín dụng) để đánh giá rủi ro.

Dưới đây là các quy trình mở thẻ tín dụng cơ bản, Doctor chia sẽ bạn rõ hơn:
- Bước 1: Chọn ngân hàng và loại thẻ phù hợp với, ví dụ: Timo, VPBank, BIDV hay Vietcombank? Ưu tiên thẻ có ưu đãi phù hợp (ví dụ: hoàn tiền mua sắm, giảm ).
- Bước 2: Chuẩn bị hồ sơ: CMND/CCCD/Hộ chiếu; sao kê lương 3 – 6 tháng hoặc hợp đồng lao động; giấy tờ chứng minh thu nhập (sổ tiết kiệm nếu không chứng minh lương hoặc tài sản BĐS, giấy phép HKD…).
- Bước 3: Đăng ký kênh online hoặc kênh trực tiếp offline. Nếu chọn kênh online thì mọi thủ tục bổ sung giấy tờ qua app ngân hàng hoặc website ngân hàng, còn nếu chọn kênh hỗ trợ trực tiếp offline thì đăng ký tại quầy giao dịch/bộ phận thẻ có nhân viên hỗ trợ ,upload hồ sơ giấy tờ, xác thực eKYC, thẩm định cuộc gọi…
- Bước 4: Xét duyệt: Ngân hàng kiểm tra CIC (miễn phí), gọi xác minh (1-3 ngày).
- Bước 5: Nhận thẻ và kích hoạt: Giao tận nơi, PIN qua SMS hoặc kích hoạt online qua ứng dụng ngân hàng.
Phí mở thẻ thường miễn phí, nhưng phí thường niên sẽ giao động từ 200.000 – 1 triệu VNĐ/năm, cũng có nhiều sản phẩm thẻ được miễn phí thường niên hoặc những loại thẻ có thưởng nếu các bồ chi tiêu vượt hạn mức trong tháng trong năm sẽ được thêm ưu đãi free phí thường niên năm sau.
3. Ai Cũng Có Thể Mở Thẻ Tín Dụng Như Thẻ Ghi Nợ?
Câu trả lời là KHÔNG nhé! Thẻ ghi nợ ai ≥18 tuổi, có tài khoản là mở được ngay (thậm chí online 2 phút). Nhưng thẻ tín dụng yêu cầu khắt khe hơn để tránh nợ xấu:
- Điều kiện cơ bản: Công dân Việt Nam hoặc người nước ngoài cư trú ≥12 tháng; tuổi 18-60 (chính).
- Thu nhập: Nhiều loại thẻ cần chứng minh thu nhập qua lương mới xét duyệt (VIB, Shinhanbank, Standard Chartered). Nếu khách hàng kinh doanh tự do, thì cần thêm vài điều kiện như: có giấy phép đăng ký kinh doanh (Hộ kinh doanh, Doanh nghiệp), sổ tiết kiệm, tài sản BĐS…
- Ngoại lệ: Mở không chứng minh thu nhập nếu có sổ tiết kiệm ≥50 triệu, hợp đồng bảo hiểm nhân thọ, hoặc con học trường quốc tế (BIDV hỗ trợ).
Nếu bạn sinh viên hoặc thu nhập thấp, thẻ ghi nợ vẫn là lựa chọn “an toàn” hơn. Doctor khuyên bạn thêm: Nên kiểm tra CIC miễn phí qua app CIC để tránh bất ngờ về lịch sử tín dụng của bản thân về sau!
Thủ tục mở thẻ tín dụng không phức tạp nếu bạn đủ điều kiện tài chính, hồ sơ phù hợp, cũng như đủ chứng minh độ uy tín của bạn với các bước xét duyệt từ ngân hàng. Nhưng so với thẻ ghi nợ, thì thẻ tín dụng vẫn “Hạn chế và Khó mở hơn” vì ngân hàng ưu tiên khách hàng uy tín. Với Doctor Housing nhắc: “Thẻ tín dụng là chìa khóa vàng, nhưng chỉ mở cửa cho người biết quản lý thôi nhé.”
Bạn cần tư vấn về các loại thẻ hoặc vay vốn ngân hàng?
Gọi ngay Hotline Doctor Housing: 097.5656.777 để được hỗ trợ sớm nhất nhé!