QUẢN LÝ GIA SẢN

Liên hệ với công ty chúng tôi để được tư vấn và hỗ trợ vấn đề của bạn sớm nhất!
Công ty TNHH Doctor Housing
Hotline: 0911.61.44.00
Địa chỉ văn phòng: 25 đường số 3, phường An Khánh, Tp Thủ Đức
Hiện nay ở Việt Nam, các thế hệ 6x-7x đã tới giai đoạn nghỉ hưu và mong muốn thế hệ con cháu của họ tiếp nối các hoạt động kinh doanh mà họ đã xây dựng từ trước cho đến nay. Tuy nhiên, để thế hệ Gen Z tiếp cận các hoạt động kinh doanh này sẽ là một thách thức lớn. Vì vậy để giúp các bạn trẻ Gen Z có đủ năng lực tiếp cận, quản trị kinh doanh từ gia đình, DR. Housing xin phép cung cấp dịch vụ “Quản lý gia sản”.
Quản lý gia sản là gì?
Quản lý gia sản là một dịch vụ cung cấp các phương tiện và chiến lược để hiệu quả quản lý tài sản và tài chính cá nhân của cá nhân hoặc gia đình. Mục tiêu của quản lý gia sản là tối ưu hóa lợi nhuận, giảm rủi ro, và đảm bảo rằng mục tiêu tài chính của khách hàng đạt được.
Lợi ích khi thực hiện quản lý gia sản như sau:
- Đầu Tư: Quản lý Danh mục đầu tư để tối đa hóa lợi nhuận và giảm rủi ro.
- Tài Chính Cá Nhân: Lập kế hoạch tài chính cá nhân, bao gồm lập ngân sách, quản lý nợ, và chiến lược tiết kiệm, phương án đầu tư.
- Quản Lý Nợ: tái cơ cấu nợ, cắt bỏ đối với phần nợ nguy hiểm, và xây dựng phương án giảm nợ hiệu quả.
- Bảo Hiểm: tư vấn các gói bảo hiểm phù hợp cho gia đình, cá nhân dựa trên nguồn tài chính khách hàng nhưng đảm bảo quyền lợi của khách hàng được tốt nhất.
- Kế Hoạch Hưu Trí: Xây dựng phương án nghỉ hưu với tài chính cá nhân hiện hữu, đưa ra các giải pháp phù hợp. Giúp cho thế hệ trung niên có tài chính độc lập, không ảnh hưởng đến con cái.
- Quản trị Tài Sản: Quản trị tài sản hiện hữu và đưa ra các giải pháp quản lý tài sản để đạt lợi nhuận tốt nhất.
- Di Chúc và Tài Sản: Xây dựng phương án di chúc, thừa kế phù hợp.
- Tư Vấn Pháp Lý: Tái cơ cấu tài sản để tránh đóng nhiều loại thuế không cần thiết.
- Từ thiện: Xây dựng phương án từ thiện phù hợp và hiệu quả, hỗ trợ giúp đỡ cộng đồng.
Dịch vụ quản lý gia sản thường cung cấp một góc nhìn tổng thể và tổng quan giúp khách hàng hiểu rõ và quản lý tốt nhất tài chính của mình. Nó có thể giúp giảm bớt gánh nặng công việc và tăng cường kiến thức của khách hàng về quản lý tài sản.
Để có thể tư vấn và quản trị danh mục tài chính, đầu tư cũng như hệ thống lại danh mục tài sản của quý khách hàng. Quý vị có thể liên hệ đến Dr – Housing để được tư vấn chi tiết hơn.

Quản lý gia sản là một chủ đề quan trọng và đa chiều, đặc biệt là khi bạn cần duy trì và tối ưu hóa tài sản cá nhân hoặc gia đình. Dưới đây là một số vấn đề xoay quanh chủ đề này:
- Lập Kế Hoạch Tài Chính:
- Xây dựng ngân sách gia đình.
- Lập kế hoạch chi tiêu và đầu tư hợp lý.
- Quản Lý Nợ:
- Điều trị và giảm nợ hiện tại.
- Lập kế hoạch để tránh nợ thêm.
- Bảo Hiểm:
- Xác định loại bảo hiểm cần thiết (bảo hiểm nhân thọ, bảo hiểm tài sản, bảo hiểm sức khỏe).
- Kiểm tra và cập nhật chính sách bảo hiểm định kỳ.
- Lập Di Chúc và Quy Hoạch Tài Sản:
- Xác định cách chuyển nhượng tài sản sau khi mất.
- Lập di chúc và quy hoạch tài sản theo ý muốn của người sở hữu.
- Đầu Tư:
- Phân bổ tài sản đúng cách giữa các loại đầu tư khác nhau.
- Theo dõi và điều chỉnh Danh mục đầu tư theo thời gian.
- Quản Lý Thuế:
- Hiểu rõ về các khoản thuế liên quan đến tài sản.
- Tối ưu hóa các chiến lược giảm thuế.
- Duy Trì và Bảo Dưỡng Tài Sản:
- Đảm bảo tài sản nhà ở và tài sản đầu tư được duy trì đúng cách.
- Xác định chi phí bảo dưỡng và sửa chữa.
- Hợp Nhất Tài Chính Gia Đình:
- Xây dựng kế hoạch tài chính phù hợp với mục tiêu và giá trị gia đình.
- Tạo ra kế hoạch tài chính hợp nhất giữa các thành viên gia đình.
- Theo Dõi và Đánh Giá Định Kỳ:
- Theo dõi và đánh giá tình hình tài chính định kỳ.
- Điều chỉnh kế hoạch nếu có thay đổi trong tình hình gia đình hoặc kinh tế.
- Đào Tạo Về Tài Chính Gia Đình:
- Giáo dục gia đình về quản lý tài chính.
- Xây dựng nhận thức về tài chính và giúp trẻ em hiểu về quản lý tài chính cá nhân.
Quản lý gia sản là một quá trình liên tục và đòi hỏi sự chú ý và quản lý thông tin để đảm bảo tình hình tài chính ổn định và bền vững. Tại Dr. Housing có đội ngũ chuyên gia trong từng lĩnh vực như tài chính, chứng khoán, bất động sản, Luật,… sẵn sàng hỗ trợ bạn bất cứ lúc nào.
Quyết định sử dụng dịch vụ “quản lý gia sản” có cần thiết hay không phụ thuộc vào nhiều yếu tố, bao gồm cả tình hình tài chính cá nhân, mức độ kiến thức về quản lý tài chính, và thời gian và năng lực cá nhân. Dưới đây là một số lợi ích và nhược điểm mà người trẻ tuổi có thể xem xét khi đưa ra quyết định này:
Lợi ích:
- Được hỗ trợ bởi đội ngũ chuyên gia tài chính: Coaching 1vs1 ở nhiều lĩnh vực khác nhau, với những chuyên gia chuyên sâu về thuế, đầu tư, và quản lý tài chính.
- Tiết Kiệm Thời Gian: Công ty quản lý gia sản sẽ thay mặt bạn quản lý toàn bộ tài sản của bạn, cũng như đưa ra lời tư vấn tài chính đối với toàn bộ tài sản. Giúp bạn tiết kiệm được thời gian tìm hiểu về lĩnh vực đầu tư, cũng như tăng cao kinh nghiệm bởi các chuyên gia chuyên sâu trong từng lĩnh vực.
- Đa dạng danh mục đầu tư: Công ty quản lý gia sản sẽ tư vấn cho bạn từng danh mục đầu tư như bất động sản, chứng khoán, tiền ảo,
- Phòng ngừa các rủi ro xảy ra: Tư vấn các tranh chấp có thể xảy ra khi đầu tư, hoặc giải quyết các phương án rủi ro khi khách hàng gặp vấn đề. Tiết kiệm được thời gian và công sức
Nhược điểm:
- Chi Phí: Tốn kém chi phí quản lý cho công ty quản lý gia sản.
Trước khi quyết định, quan trọng nhất là phải đánh giá mức độ thoải mái và khả năng của bạn trong việc quản lý tài sản. Nếu bạn cảm thấy mình không có đủ kiến thức hoặc thời gian để làm điều này hiệu quả, việc thuê một công ty quản lý gia sản có thể là lựa chọn hợp lý. Ngược lại, nếu bạn muốn giữ kiểm soát và không muốn chi trả chi phí, việc tự quản lý tài sản cũng là một con đường khả dĩ.
Để quyết định tham gia quản lý gia sản cùng với Dr. Housing, các bạn có thể liên hệ để trao đổi trước khi quyết định đồng hành hợp tác với Dr. Housing để quản lý gia sản.
Hiện nay đội ngũ của Dr. Housing tương đối đa dạng với các bộ phận khác nhau chịu trách nhiệm cho các khía cạnh cụ thể của dịch vụ quản lý tài sản và tài chính cá nhân. Dưới đây là một số bộ phận chính mà bạn có thể thấy trong đội ngũ của một công ty quản lý gia sản:
- Đôi ngũ quản lý đầu tư và tài chính: Chịu trách nhiệm xây dựng và duy trì Danh mục đầu tư phù hợp và tư vấn và hỗ trợ trong việc xây dựng kế hoạch tài chính, bao gồm ngân sách, lập kế hoạch chi tiêu, và chiến lược tiết kiệm.
- Đội ngũ pháp lý: rà soát toàn bộ mọi vấn đề phát sinh tranh chấp, cũng như xây dựng các phương án phòng vệ các rủi ro. Xây dựng phương án di chúc,…
- Đội ngũ kế toán: xây dựng, và lên phương án phòng vệ các loại thuế. Tái cấu trúc đối với các tài sản không tạo ra lợi nhuận nhằm hạn chế các loại thuê phát sinh.
- Đội ngũ Bảo Hiểm: Tư vấn và đưa ra các gói bảo hiểm phù hợp dựa trên tài chính cá nhân.
- Đội ngũ Chăm Sóc Khách Hàng: Duy trì mối quan hệ với khách hàng và giải đáp mọi thắc mắc hoặc yêu cầu.
- Đội ngũ Giáo Dục Tài Chính Gia Đình: Tổ chức các buổi hướng dẫn và giáo dục về quản lý tài chính cho gia đình.
Các bộ phận này hoạt động cùng nhau để đảm bảo rằng khách hàng được hỗ trợ toàn diện trong quản lý tài sản và tài chính cá nhân. Đáp ứng mọi mặt cho quý nhà đầu tư.
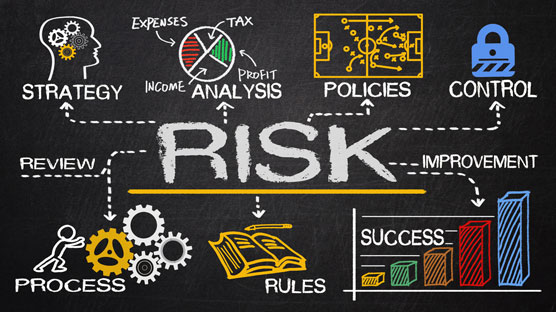
Không sử dụng dịch vụ quản lý gia sản có thể đưa ra một số rủi ro và thách thức trong quản lý tài sản và tài chính cá nhân. Dưới đây là một số điểm rủi ro có thể xảy ra:
- Thiếu Kiến Thức tài chính: có nhiều nguyên nhân dẫn đến việc sử dụng tài chính không hiệu quả như: Sử dụng đòn bẩy tài chính không phù hợp, mua bđs với giá cao hơn thị trường, danh mục tài sản không phù hợp dẫn đến không sinh ra lợi nhuận tương xứng với số tiền đầu tư,….
- Rủi Ro Đầu Tư: Thiếu hiểu biết, hoặc thiếu chiến lược đầu tư dẫn đầu tư không hiệu quả, hoặc dẫn đến rủi ro gây thiệt hại tài sản.
- Quản Lý Nợ Không Hiệu Quả: Không có chiến lược hiệu quả để quản lý và giảm nợ, sử dụng đòn bẩy ngân hàng không phù hợp.
- Thiếu Kế Hoạch Hưu Trí: không có kế hoạch hưu trí dẫn đến không xây dựng tài chính khi về hưu, gây khó khăn cho gia đình và người thân.
- Không chuyên sâu về quản trị tài sản hiện có: Thiếu quản lý đúng cách về bảo dưỡng tài sản, có thể dẫn đến chi phí sửa chữa lớn hơn sau này.
- Không Tối Ưu Hóa Thuế: Thiếu chiến lược giảm thuế có thể làm tăng chi phí thuế và giảm lợi nhuận.
- Rủi Ro Pháp Lý: Thiếu sự hiểu biết về các vấn đề pháp lý liên quan đến tài sản có thể tạo ra rủi ro pháp lý.
- Không Quản Lý Bảo Hiểm Đúng Cách: mua các gói bảo hiểm không phù hợp với nhu cầu, và vẫn phải đóng với mức phí bảo hiểm cao mà không đáp ứng được nhu cầu của bản thân.
- Rủi Ro Mất Mát Tài Chính: Không có chiến lược bảo vệ tài chính có thể tăng rủi ro mất mát tài chính do sự kiện bất khả kháng.
- Thiếu Chiến Lược Di Chúc và Quy Hoạch Tài Sản: Không có kế hoạch di chúc hoặc quy hoạch tài sản có thể dẫn đến sự rối loạn và tranh cãi sau khi mất.
- Stress và Lo Âu: Thiếu kiến thức và kế hoạch có thể tạo ra stress và lo âu về tình hình tài chính.
- Tốn nhiều thời gian: vì danh mục đầu tư đa dạng nên phải tốn rất nhiều thời gian và công sức.
Về nguyên tắc, người tự do tài chính là người phải sử dụng tài chính để làm chính bản thân họ được thư giãn, nghỉ ngơi. Tuy nhiên với khối lượng tài sản và danh mục đầu tư nhiều, việc quản trị tài sản như vậy tốn rất nhiều thời gian. Để đạt hiệu quả cao về mặt lợi nhuận, cũng như hạn chế rủi ro và tiết kiệm được rất nhiều thời gian, và còn được nâng cao kiến thức chuyên môn.
Dịch vụ “Quản lý gia sản” là một giải pháp đáp ứng được toàn bộ yêu cầu trên.